概要
経済安全保障の本質は、既存リスクを回避するための「防衛」から、国家が市場条件の形成に関与する中で、「どこに資本を投じるか」という経営本来の課題へと移りつつある。国策と企業価値は必ずしも一致しない以上、企業経営層には、政策への追随や地政学リスクの過度な回避にとどまらず、自社固有の競争優位を踏まえて「どこに資本を配分し、何を手放すか」を決断するガバナンスが求められる。政策、市場、地政学、競合企業の動向などを統合分析する「企業インテリジェンス」を意思決定基盤として備え、変化する環境下で意思決定の質を高めながら事業再編へとつなげる「稼ぐ力」、すなわち実践的な経営能力が今、不可欠となっている。
はじめに
経済安全保障という言葉から、多くの企業経営者がまず想起するのは、重要物資の供給途絶、輸出管理、経済制裁、技術流出、外国投資審査といった問題ではないでしょうか。実際、企業における経済安全保障対応は、サプライチェーン上の脆弱性を把握し、不測の事態に備え、規制違反や機微技術の流出を防ぐことを重要な課題としてきました。その重要性は現在も変わっておらず、引き続き企業経営における基本的なリスク管理課題であり続けています。その意味では、経済安全保障は企業にとって、「何を避けるべきか」を判断するリスク管理の問題として受け止められることが多かったといえます。
しかし、現在進んでいる変化は、それだけでは捉えきれません。米国、欧州連合(EU)、日本では、安全保障上重要な産業や技術について、政府が補助金、政府融資、公共調達、価格形成への介入、研究開発支援、産業立地政策、さらには企業への出資まで組み合わせ、市場の成立条件そのものに関与する動きが強まっています。
その結果、経済安全保障をめぐる企業の課題は、既存市場から生じるリスクへの対応という従来の重要な視点に加え、国家の政策によって形成・再編される市場をどのように事業機会として評価するかという問題へと広がりつつあります。
本稿では、深化する官民連携の潮流の中で、企業が変化する市場を自社の成長機会へと結び付け、いかに実質的な資本配分や事業ポートフォリオの再編へとつなげていくべきかを考えてみたいと思います。
政府が示した新たな産業ポートフォリオ
この変化を日本について端的に示しているのが、2026 年 7 月 21 日に閣議決定された「日本成長戦略」です。同戦略は、AI(人工知能)・半導体、デジタル・サイバーセキュリティ、情報通信、量子、防衛産業、航空・宇宙、海洋、造船、マテリアル(重要鉱物・部素材)、合成生物学・バイオ、創薬・先端医療、資源・エネルギー安全保障・GX(グリーントランスフォーメーション)、フュージョンエネルギー、防災・国土強靱化、港湾ロジスティクス、フードテック、コンテンツの 17 分野を、「危機管理投資」と「成長投資」の戦略分野として位置付けています。
同日、日本成長戦略本部は、これら 17 分野に属する 62 の「主要な製品・技術等」について官民投資ロードマップを決定しました。そこでは、市場の将来像、戦略的な目標、日本の強み、官民投資の見通し、政策手段などが分野ごとに整理されています。62 項目について積み上げられた 2040年度までの官民投資額は累計 370 兆円超です。
重要なのは、政府の関与がこれらの分野の研究開発補助だけにとどまらないことです。日本成長戦略は、17 分野について供給側と需要側の双方に働きかける総合的な支援を構想しており、危機管理投資による自律性・不可欠性の強化と、先端技術への成長投資を一体として位置付けています。
さらに同戦略は、投資の時間軸について、「足下の収益源」「次の稼ぎ頭」「未来に向けた成長の芽」に複線的にアプローチする考え方を示しています。これは 17 分野を単なる補助金の対象一覧としてではなく、異なる時間軸を持つ産業群への投資ポートフォリオとして捉える発想といえます。
ここで起きているのは、経済安全保障政策と成長政策の構造的な一体化と整理できるでしょう。供給途絶や技術流出を防ぐための「危機管理投資」と、将来の収益源を育てる「成長投資」が、同じ産業政策の枠組みの中に置かれています。
国家はもはや市場のルールメーカーにとどまらない
こうした動きは日本に限りません。米国では、政府が補助金や税制優遇を提供するだけでなく、戦略分野の企業に対して直接または準株式型の持分*を取得する動きが広がっています。米国の外交・安全保障シンクタンクである Council on Foreign Relations が公開する U.S. Government DealTracker**によれば、2025 年 1 月以降に米政府機関が発表した直接・準株式型の投資は、2026 年時点で 39 件、総額約 277 億ドルに達しています。対象は半導体、重要鉱物、エネルギー、量子、物流、通信など複数の戦略分野に及びます。
2026 年 5 月には、米国商務省が量子コンピューティング分野の 9 社に総額 20 億ドル規模の支援を行い、各案件で政府が少数持分を取得する枠組みを発表しました。これは従来の補助金中心の産業支援から、政府自身が企業価値の上昇に持分を持つ政策手段への拡張を示しています。
EU でも、Critical Raw Materials Act の下で、戦略原材料について 2030 年までに域内年間需要の 10%を採掘、40%を加工、25%をリサイクルで賄い、各戦略原材料について単一の第三国への依存を 65%以下とするベンチマークを設定しています。これは単なる輸入先の分散ではなく、域内に一定の採掘・加工・再資源化能力を形成する産業政策であるといえます。
欧米ではこのような市場形成型の産業政策が進展していますが、同様の発想は二国間協力の枠組みにも広がりつつあります。戦略原材料分野における日米協力は、その代表例といえます。2026 年 3 月 19 日に策定された「重要鉱物サプライチェーン強靱性のための日米アクションプラン」は、選定された重要鉱物について、国境調整されるプライス・フロア*** またはその他の措置を含む協調的な貿易政策・メカニズムを検討するとしています。また、採掘・加工・製造に係るプロジェクトの特定と資金・政策上の優先的支援、地質情報の共有、備蓄を含む連携についても協議する枠組みを定めています。
2026 年 9 月時点においても、プライス・フロアの実現可能性や制度具体化に関する協議は継続中ですが、その政策目的は明確です。非市場的な価格形成によって採算性を失いやすい重要鉱物プロジェクトについて、同志国側の生産・加工能力への民間投資が成立し得る市場条件を政策的につくろうとしています。したがって、現在の産業政策を単なる補助金競争として理解するだけでは不十分です。分野によって政府は、規制者であるだけでなく、資金提供者、出資者、債権者、需要家となり、さらには価格形成や産業立地の条件にも関与し始めています。
企業から見れば、国家はもはや市場の外側にいるルールメーカーとは限りません。少なくとも半導体、重要鉱物、防衛、エネルギーといった戦略分野においては、国家の政策そのものが、需要、価格、資本コスト、立地、競争条件を左右する市場形成要因となっています。
*株式そのものではないものの、将来的に株式と同様の経済的利益を得られる投資手法
**米政府による戦略産業向け投資案件を追跡するデータベース
https://www.cfr.org/articles/washingtons-growing-portfolio-tracking-u-s-government-investments
同日に改訂されたコーポレートガバナンス・コード(CG コード)
***輸入品も含めて一定水準以上の価格を維持するための価格下限制度
同日に改訂されたコーポレートガバナンス・コード(CG コード)
ここで注目されるのが、日本成長戦略が閣議決定された 2026 年 7 月 21 日に、金融庁と東京証券取引所が「コーポレートガバナンス・コード(2026 年改訂版)」を確定・公表し、東京証券取引所が同日から関連する上場規程の改正を施行したことです。両者は所管も制度上の性格も異なり、相互に連動する制度として策定されたものではありません。しかし、企業経営の側から両者を重ねてみると、一つの重要な接点が生じます。
日本成長戦略が、官民投資を促進する 17 の戦略分野と市場形成の方向を示す一方、改訂コーポレートガバナンス・コードは、上場会社に対して、成長投資を含む経営資源配分について取締役会がより実質的な役割を果たすことを求めています。
改訂コーポレートガバナンス・コードでは、会社の目指す姿から逆算して成長の道筋を構築し、設備、研究開発、人的資本、知的財産などへの成長投資や事業ポートフォリオの見直しについて、具体的な行動を明確にすることが重視されています。また、取締役会には、実際の経営資源配分が経営戦略や経営計画に照らして適切であるかを継続的に検証することが求められています。ここで求められているのは、現預金を一律に圧縮することでも、投資額を機械的に増やすことでもありません。重要なのは、資本収益性、資本コスト、成長機会、機会コストを踏まえ、設備投資、研究開発、M&A(合併・買収)、事業売却、株主還元などを比較し、限られた経営資源をどこへ配分するのかを説明することです。
政府が戦略分野への投資を促進し、市場の成立条件に関与する一方で、企業には、その市場を含む複数の投資機会から、自社の資本をどこへ配分するのかを判断することが求められています。そして、この接点にこそ、経済安全保障を企業経営の問題として捉え直す意味があります。
「稼ぐ力」を強化する取締役会が意味するもの
この取締役会に求められる役割の変容を、コーポレートガバナンス・コードの改訂に先立って提示していたのが、経済産業省が 2025 年 4 月 30 日に策定した「『稼ぐ力』を強化する取締役会 5 原則」と「『稼ぐ力』の強化に向けたコーポレートガバナンスガイダンス」です。5 原則に盛り込まれた実質的な議論は、その後の改訂コードにも受け継がれています。
ここでいう「稼ぐ力」とは、単年度の利益額を増加させるという狭い意味ではありません。中長期の成長戦略を構築・実行し、持続的に企業価値を高めるための企業経営とガバナンスが問題とされています。
取締役会には、自社の競争優位性を踏まえた価値創造ストーリーを議論し、経営陣による事業ポートフォリオの組替えや成長投資を後押しするとともに、CEO の選任・評価を含め、その実行を支えるガバナンスを構築することが求められています。重要なのは、取締役会が単に過度なリスクテイクを抑制する機関として位置付けられていないことです。企業価値向上に必要なリスクテイクが行われていない場合には、その理由を問い、必要な行動を促すことも取締役会の役割になります。
この考え方を現在の産業政策に当てはめれば、取締役会の役割としては、政府が重点分野に指定したという理由だけで投資を承認することも、地政学上の不確実性が高いという理由だけで投資を回避することも適切ではありません。問われるのは、政策によってどのような市場条件が形成されるのか、自社の技術や顧客基盤がそこで競争優位を持ち得るのか、公的支援を含めた投資採算性はどうなるのか、支援条件が変化した後にも事業が成立するのか、そして投資しない場合にどのような機会を失うのかです。
国策と企業価値は同義ではない
政府が重点分野として指定し、多額の政策資源を投入する市場は、企業にとって重要な事業機会となり得ます。しかし、国策であることと、自社にとって投資価値があることは同義ではありません。政府は、国全体の供給能力、戦略的自律性、不可欠性、技術基盤、雇用、地域経済などを含む政策目的から投資を評価します。他方で、企業の取締役会は、自社の収益性、資本効率、競争優位、キャッシュフロー、リスクを踏まえて資本配分を判断しなければなりません。
両者の目的関数は一致する場合もあれば、一致しない場合もあります。したがって重要なのは、「国策に乗るか、乗らないか」という二者択一ではありません。政策によって変化する事業条件を企業価値の観点から再計算し、自社にとって政策支援が競争優位を形成する領域を選別することです。例えば、公的支援によって初期投資負担が軽減されても、市場需要、操業、技術開発、原材料調達、人材確保、コスト超過などのリスクが企業側に残ることがあります。プライス・フロアのような価格下支え策についても、制度設計、対象鉱種、対象数量、適用期間、価格調整方法によって投資採算性は変わります。政府調達が初期需要を形成しても、その後に民間需要や海外需要へ展
開できなければ、事業の成長性には限界があります。
反対に、政策によって形成される市場への参入を見送ることにも機会コストがあります。産業形成の初期段階で投資しなければ、将来の政府調達、技術標準、サプライチェーン、産業クラスターなどにおけるポジションを獲得できず、後発参入の条件が不利になる可能性があります。
取締役会が比較すべきなのは、「単なる投資リスク」と「無傷の現状維持」ではありません。投資した場合に負うリスクと、参入を見送ることで市場構造の変化に取り残され、失う可能性のある企業価値(機会コスト)を、同じ資本配分の問題として比較する必要があります。
取締役会は何を根拠に判断すべきか
ここで、経営上の情報問題が生じます。政府の政策文書を読めば、重点分野や支援制度の概要は把握できます。しかし、それだけで個々の企業の投資判断に必要な情報が揃うわけではありません。
政策によって実際にどの程度の需要が形成されるのか。どの企業や事業連合が支援対象となるのか。競合企業はどこに生産能力を構築し、どの政府機関、研究機関、企業と関係を形成しているのか。どの技術が政府調達や標準化の対象となるのか。公的支援によってどのリスクが政府側へ移転され、どのリスクが企業側に残るのか。政策条件が変化した場合にも自社の競争優位は残るのか。これらは、一つの政策文書や一つの市場調査からは答えを得られません。
政府資料、予算、調達、企業開示、設備投資、技術動向、特許、標準化、資本関係、提携関係、議会資料、各種報道などを組み合わせ、政策、技術、市場、競争、資本、地政学を横断して分析する必要があります。ここに、多面的な事実を統合して意思決定へつなげる、経営上の「インテリジェンス」の不可欠さがあります。
リスクの発見から、資本配分の支援へ
そうしたインテリジェンス活動——いわゆる「企業インテリジェンス」は、従来、不正調査、取引先審査、M&A デューデリジェンス、制裁リスク分析、サプライチェーン調査など、企業が損失や問題を回避するための情報活動として利用されることが少なくありませんでした。
現在も、こうした機能の重要性は変わりません。しかし、国家が市場の成立条件に深く関与し、企業の取締役会に成長投資と事業ポートフォリオの組替えが求められる環境では、企業インテリジェンスの対象はリスクだけにはとどまりません。必要になるのは、政府がどの産業能力を形成しようとしているのか、そのためにどの政策手段を投入するのか、それによってどこに需要と資本が流れるのか、どの企業が有利な位置を確保しつつあるのか、自社が参入するためにはどの技術、企業、地域、サプライチェーンを押さえる必要があるのかを把握する多面的な情報です。
さらに、単一の将来予測を提示するだけでは、資本配分には十分ではありません。政策の継続、縮小、制度変更、同盟国との政策調整、技術競争、競合企業の投資など、投資条件を左右する変数について複数のシナリオを設定し、それぞれの条件下で、投資、提携、M&A、内製化、売却、撤退などの選択肢を比較する必要があります。
この意味で企業インテリジェンスは、リスク管理部門のための調査機能から、経営陣と取締役会による資本配分を支える高度な意志決定機能へと、その本質を拡張・進化させることが求められているといえるでしょう。
経済安全保障の先にある経営課題
本稿で概観した「日本成長戦略」「コーポレートガバナンス・コード(2026 年改訂版)」「『稼ぐ力』を強化する取締役会 5 原則」は、それぞれ産業政策、上場制度、企業統治という異なる文脈で策定された文書です。したがって、三者が一つの政策体系として設計されていると見るべきではありません。
しかし、企業経営の側から三者を重ねると、重要な構造変化が浮かび上がります。政府は、安全保障と成長の双方を目的として、戦略分野への官民投資を促進し、市場の成立条件に関与します。企業には、事業ポートフォリオを見直し、そうした政策によって変化する市場を含め、どの成長機会へ経営資源を配分するかを判断することが求められます。そして取締役会には、その資本配分を促し、検証し、企業価値との関係を説明する役割が求められます。
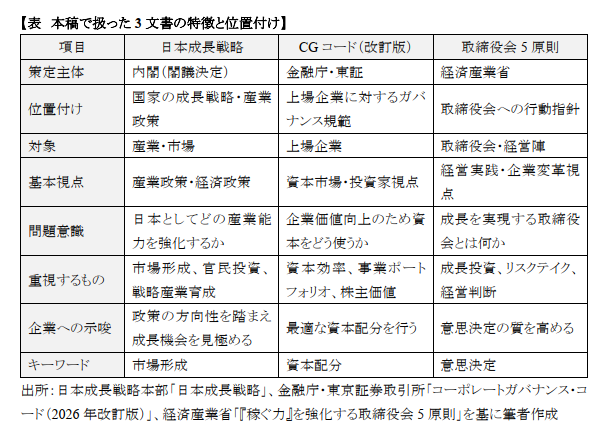
ただし、既述のとおり、政府が示す産業ポートフォリオと、個々の企業が採用すべき事業ポートフォリオは同一ではありません。企業に必要なのは、17 の戦略分野のどこにでも参入することではなく、国家が変化させる市場条件と、自社固有の競争優位が交差する領域を見つけることです。
経済安全保障の文脈では、これまで「何を守り、何を避けるべきか」というリスク管理が強調されがちでした。しかし、本来の企業活動とは、リスクを避けることではなく、機会を捉えて資本を投じることです。国家が市場のルールや構造そのものを変えつつある今、問われるべきはリスクの回避だけではなく、「どこに資本を配分し、何を手放し、どの機会を取りに行くべきか」という、経営本来の判断であるといえます。
この判断は、政策への追随でも、経営者の直感でも完結しません。例えば、どの分野で政府支援が拡大しようとしているのか、その市場では、どの企業が優位なポジションを確保しつつあるのか、競争条件を左右する技術や制度はどのように変化しているのか、自社に不足している技術や事業基盤を補うために提携や買収の対象となり得る企業はどこなのか。こうした情報を継続的に把握し、個別の事実を経営判断へ結び付けることが必要になります。
この際、求められるのは、政策、市場、技術、競争、資本、地政学に関する情報を個別に収集することにとどまらず、それらを統合し、自社の事業ポートフォリオや資本配分にとってどのような意味を持つのかを分析することです。本稿でいう企業インテリジェンスとは、リスク回避の調査にとどまらず、こうした一連の資本配分の判断を支える不可欠な意思決定基盤を指しています。
したがって、「経済安全保障の次」に来るものは、新しい政策用語ではありません。国家が変化させる市場構造と自社の競争優位を接続し、それを投資、提携、事業売却といった具体的な資本配分へと転換する「経営と統治の実践能力」です。国家が市場の成立条件をつくり直す時代だからこそ、問われているのは政策に受動的に対応することではなく、変化する競争環境の中で自社の資本をどこへ動かすのかという、取締役会の「意思決定の質」そのものではないでしょうか。
※このインサイトレポートは三菱 UFJ 銀行『MUFG BizBuddy』に掲載されたものです